OLHAR POLÍTICO
O país das famílias endividadas e o caminho para sair do vermelho
Mais de oito em cada dez lares brasileiros têm dívidas, e entender como chegamos aqui é o primeiro passo para retomar o controle do orçamento
Publicado em
21/09/2026 às 18:02
Atualizado em
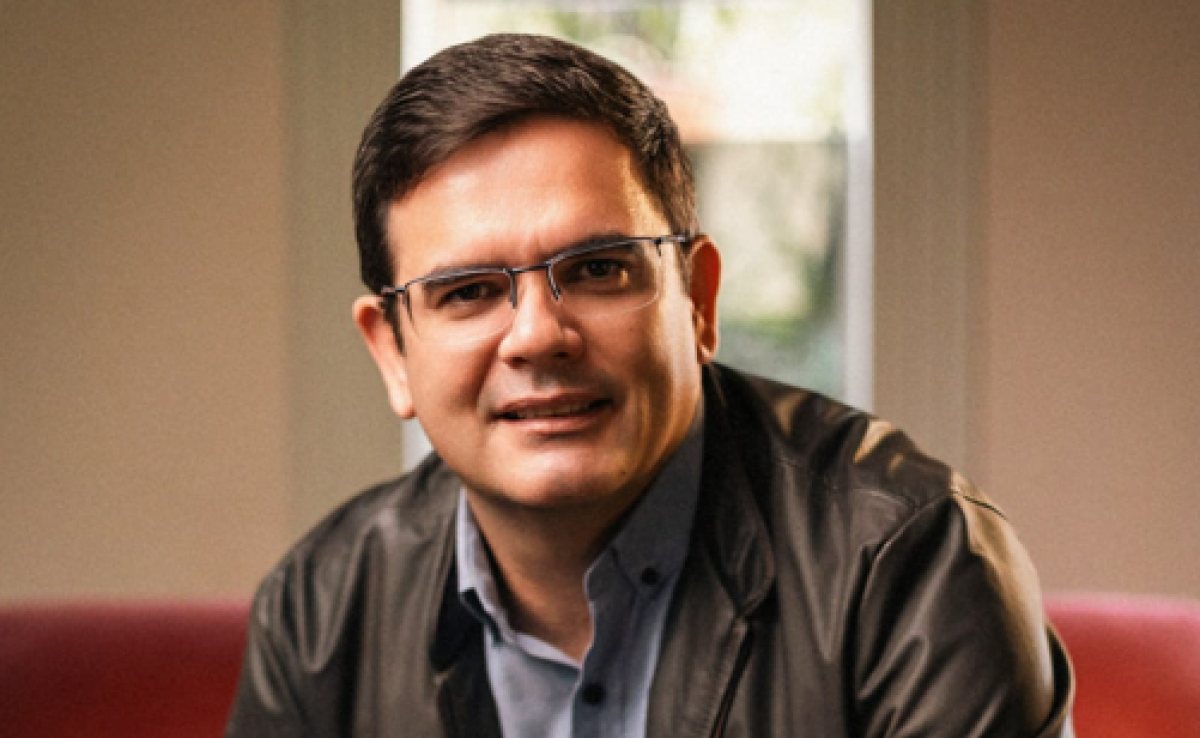
Evandro Leite Fernandes (Foto: Acervo pessoal)
Existe um assunto que atravessa todas as classes sociais, tira o sono de milhões de brasileiros e raramente é discutido com a profundidade que merece: a dívida. Os dados mais recentes da Pesquisa de Endividamento e Inadimplência do Consumidor, da Confederação Nacional do Comércio, mostram que 82% das famílias brasileiras têm alguma dívida, o equivalente a cerca de sessenta milhões de lares, no maior patamar de toda a série histórica iniciada em 2010. Em outras palavras, de cada dez famílias que o leitor conhece, mais de oito devem alguma coisa.
É preciso dizer com clareza que dívida, em si, não é vilã. Financiar a casa própria, parcelar um carro para trabalhar ou investir num pequeno negócio são formas legítimas de usar o crédito para construir patrimônio. O problema começa quando a dívida deixa de ser instrumento e vira armadilha, quando ela não compra futuro, apenas tapa o buraco do mês. E é exatamente isso que os números revelam. As famílias comprometem, em média, quase um terço do orçamento com dívidas, e cerca de três em cada dez estão com contas em atraso.
O grande vilão dessa história tem nome e mora na carteira de quase todo mundo. O cartão de crédito está presente no orçamento de mais de 85% das famílias endividadas. Ele virou extensão da renda, usado para completar a compra do mercado e da farmácia. E aí mora o perigo, porque quando a fatura não é paga integralmente, entra em cena o crédito rotativo, com juros que ultrapassam 400% ao ano, um dos mais altos do planeta. Nesse ritmo, uma dívida pequena dobra em questão de semanas, e a família entra numa bola de neve da qual é dificílimo sair.
Os dados mostram ainda uma face cruel dessa realidade. São justamente as famílias de menor renda as mais endividadas e as mais inadimplentes. Entre quem ganha até três salários mínimos, quase quatro em cada dez famílias têm contas em atraso, e uma parcela significativa declara que não terá condições de pagar. Para essas famílias, a dívida não nasceu de consumo por impulso, nasceu do preço do arroz, do gás e da conta de luz, num país em que a renda perdeu a corrida para o custo de vida.
E o que a política tem a ver com isso?
Tudo! O tamanho dos juros que o país pratica é resultado de decisões de política econômica, e a taxa básica segue entre as mais altas do mundo, encarecendo cada parcela que a família assume. Programas de renegociação de dívidas, regras para limitar os juros do rotativo e a educação financeira nas escolas, que já é obrigatória na base curricular, são políticas públicas que nasceram justamente do reconhecimento de que o endividamento virou problema nacional. Cobrar que esses instrumentos funcionem e cheguem a quem precisa é papel de todos nós.
Mas há também a parte que cabe a cada família, e aqui falo com o coração de quem lida com números a vida inteira. O primeiro passo é enxergar a própria situação sem medo, colocando tudo no papel, o que entra, o que sai e o que se deve. O segundo é atacar primeiro as dívidas mais caras, começando pelo rotativo do cartão e pelo cheque especial, trocando-as se possível por modalidades mais baratas, como o crédito pessoal negociado com o banco. O terceiro é procurar o credor e negociar, porque atraso não melhora com silêncio, e os mutirões de renegociação e plataformas oficiais de acordo existem para isso. E o quarto é ajustar o padrão de vida à renda real, o que às vezes dói, mas dói menos que a angústia de dever.
Nenhuma família deveria carregar sozinha a vergonha da dívida, até porque, como os números mostram, ela é hoje a regra e não a exceção no Brasil. O que não podemos é normalizar um país em que trabalhar o mês inteiro não basta para fechar as contas. Sair do vermelho, individual e coletivamente, é um projeto que exige juros civilizados, políticas públicas sérias e informação ao alcance de todos.
Dinheiro não aceita desaforo, diziam os antigos. Mas aceita planejamento. E planejamento, felizmente, não paga juros.
Fonte: Evandro Leite Fernandes é bacharel em Ciências Contábeis e Administração com MBA pela Fundação Getúlio Vargas e atualmente atua como gestor comercial
Notícias relacionadas
CMN amplia renegociação de dívidas rurais afetadas por eventos climáticos
21/09/2026 às 00:01
Para Sidney Torres, o PNCT muda a lógica da fiscalização tributária
13/09/2026 às 20:20
Receita publica guia do ITR 2026 e prazo de entrega termina em 30 de setembro
13/09/2026 às 20:05
Por que a comida está tão cara no Brasil e o que o poder público pode fazer?
12/09/2026 às 08:33
O papel da Maçonaria na construção do Brasil, por Olmair Perez Rillo
06/09/2026 às 00:01
Ives Gandra faz apelo ao STF por fim das divergências públicas entre ministros
03/09/2026 às 01:06